Domain oojs.de kaufen?
Wir ziehen mit dem Projekt
oojs.de um.
Sind Sie am Kauf der Domain
oojs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oojs.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
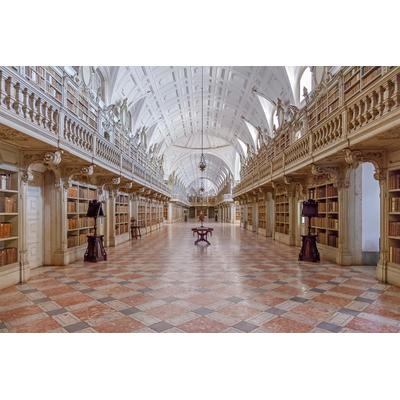
Papermoon "Bibliothek"Vliestapete, Bibliothek, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
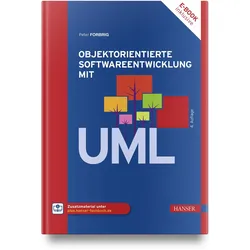
Objektorientierte Softwareentwicklung mit UML, Fachbücher von Peter ForbrigEin Muss für Informatiker - Für alle, die sich mit Arbeitsweisen der Softwareentwicklung befassen wollen. - Kompakte Darstellung der objektorientierten Grundprinzipien. - Aktueller Standard von UML. - Neu in der 4. Auflage: Kollaborative Analyse und Design. - Mit Zusatzmaterial zum Download. - Ihr exklusiver Vorteil: E-Book inside beim Kauf des gedruckten Buches. Das Buch bietet einen Einstieg in die objektorientierte Spezifikation mit UML (Unified Modeling Language), einem Standard für die objektorientierte Softwareentwicklung. Neben der Nutzung der Sprachelemente von UML werden Vorgehensweisen für eine benutzerzentrierte Softwareentwicklung vorgestellt und diskutiert. Das beginnt bei der Analyse von Anforderungen und deren Spezifikation durch Szenarien und Anwendungsfallmodelle. Die sinnvolle Kombination von textuellen Beschreibungen mit Diagrammen steht dabei im Mittelpunkt. Es wird eine Einführung in die Notation von OCL (Object Constraint Language) gegeben, die als Teilsprache von UML notwendig ist, wenn grafische Darstellungen nicht genügend Ausdrucksstärke besitzen. Sowohl Zustands- als auch Aktivitätsdiagramme werden ausführlich vorgestellt. Daneben sind auch Möglichkeiten aufgezeigt, wie die besonders bei Banken und Versicherungen beliebten Ereignis-Prozess-Ketten in UML notiert werden können. Die Idee der Entwurfsmuster wird präsentiert und die Notationsmöglichkeiten in UML diskutiert. Beispiele für viel genutzte Entwurfsmuster und ihre Anwendung bei der Programmierung ergänzen den Inhalt. Das Buch beschreibt ausserdem eine an der Universität Rostock entwickelte Methode zur Verknüpfung von Entwurfsmustern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ackermann, Philip: JavaScriptJavaScript , The Comprehensive Guide , Querlenker > Sportfederung , Erscheinungsjahr: 20230106, Produktform: Kartoniert, Titel der Reihe: Rheinwerk Computing##, Autoren: Ackermann, Philip, Seitenzahl/Blattzahl: 982, Themenüberschrift: COMPUTERS / Programming Languages / JavaScript, Keyword: Computing series; ECMAScript 21; Forms; IFrames; Internet of Things; JavaScript; Node.js; OOP; Object Orientation; Rheinwerk Computing; Web development; Web programming, Fachschema: EDV / Theorie / Allgemeines~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung~Informatik~Programmiersprachen~Internet / Programmierung, Fachkategorie: Informationstechnik (IT), allgemeine Themen~Informatik~Programmier- und Skriptsprachen, allgemein~Webprogrammierung, Sprache: Deutsch, Warengruppe: HC/Programmiersprachen, Fachkategorie: Unternehmenssoftware, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Publishing Inc., Länge: 254, Breite: 180, Höhe: 50, Gewicht: 1684, Produktform: Klappenbroschur, Genre: Importe, Genre: Importe, Herkunftsland: DEUTSCHLAND (DE), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
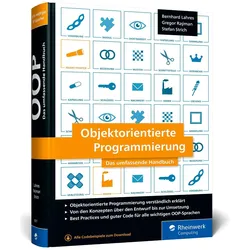
Objektorientierte Programmierung, Fachbücher von Bernhard LahresKomplexe Projekte solide strukturieren, tragfähige Designs erstellen, guten Code schreiben und wartbare Software liefern: Dafür brauchen Entwickler ein Repertoire, aus dem Objektorientierung nicht wegzudenken ist. In diesem Buch finden Sie alles, was Sie brauchen, um sich gründlich einzuarbeiten und die Prinzipien der OOP zur Basis Ihrer eigenen Arbeit zu machen. Die Autoren erläutern alle Themen anschaulich und verständlich anhand einer Vielzahl typischer Beispiele. Mit UML-Diagrammen und gut kommentierten Codebeispielen in den gängigsten objektorientierten Sprachen bringen sie Ihnen die Umsetzung nahe. Da so manches lehrreiche Detail erst auftaucht, wenn Sie konkrete Probleme lösen, ziehen sie viele praktische Anwendungsfälle heran und geben immer wieder Tipps, wie Sie bad smells vermeiden und sauberen Code schreiben. Anhand eines grösseren Projekts bekommen Sie zudem einmal von Anfang bis Ende gezeigt, wie Sie objektorientierte Programmierung konsequent realisieren können. So profitieren Sie von der langjährigen Erfahrung der Autoren mit allen Aspekten der Entwicklung komplexer Software. Aus dem Inhalt: Prinzipien des objektorientierten Entwurfs Kapselung von Daten Polymorphie Struktur objektorientierter Software Klassen und Prototypen Konkrete und abstrakte Datentypen Beziehungen zwischen Objekten Klassen von Werten und Objekten Vererbungsbeziehungen Mehrfachvererbung Statische und dynamische Klassifizierung Persistenz Erzeugung und Zerstörung von Objekten Objekte in Aktion und in Interaktion Objekte als Vertragspartner Module als konfigurierbare und änderbare Komponenten MVC Aspekte und Objektorientierung Beispielprojekt Glossar.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bibliothek"Vliestapete, Bibliothek, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Objektorientierte Softwareentwicklung mit UML, Fachbücher von Peter ForbrigEin Muss für Informatiker - Für alle, die sich mit Arbeitsweisen der Softwareentwicklung befassen wollen. - Kompakte Darstellung der objektorientierten Grundprinzipien. - Aktueller Standard von UML. - Neu in der 4. Auflage: Kollaborative Analyse und Design. - Mit Zusatzmaterial zum Download. - Ihr exklusiver Vorteil: E-Book inside beim Kauf des gedruckten Buches. Das Buch bietet einen Einstieg in die objektorientierte Spezifikation mit UML (Unified Modeling Language), einem Standard für die objektorientierte Softwareentwicklung. Neben der Nutzung der Sprachelemente von UML werden Vorgehensweisen für eine benutzerzentrierte Softwareentwicklung vorgestellt und diskutiert. Das beginnt bei der Analyse von Anforderungen und deren Spezifikation durch Szenarien und Anwendungsfallmodelle. Die sinnvolle Kombination von textuellen Beschreibungen mit Diagrammen steht dabei im Mittelpunkt. Es wird eine Einführung in die Notation von OCL (Object Constraint Language) gegeben, die als Teilsprache von UML notwendig ist, wenn grafische Darstellungen nicht genügend Ausdrucksstärke besitzen. Sowohl Zustands- als auch Aktivitätsdiagramme werden ausführlich vorgestellt. Daneben sind auch Möglichkeiten aufgezeigt, wie die besonders bei Banken und Versicherungen beliebten Ereignis-Prozess-Ketten in UML notiert werden können. Die Idee der Entwurfsmuster wird präsentiert und die Notationsmöglichkeiten in UML diskutiert. Beispiele für viel genutzte Entwurfsmuster und ihre Anwendung bei der Programmierung ergänzen den Inhalt. Das Buch beschreibt ausserdem eine an der Universität Rostock entwickelte Methode zur Verknüpfung von Entwurfsmustern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ackermann, Philip: JavaScriptJavaScript , The Comprehensive Guide , Querlenker > Sportfederung , Erscheinungsjahr: 20230106, Produktform: Kartoniert, Titel der Reihe: Rheinwerk Computing##, Autoren: Ackermann, Philip, Seitenzahl/Blattzahl: 982, Themenüberschrift: COMPUTERS / Programming Languages / JavaScript, Keyword: Computing series; ECMAScript 21; Forms; IFrames; Internet of Things; JavaScript; Node.js; OOP; Object Orientation; Rheinwerk Computing; Web development; Web programming, Fachschema: EDV / Theorie / Allgemeines~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung~Informatik~Programmiersprachen~Internet / Programmierung, Fachkategorie: Informationstechnik (IT), allgemeine Themen~Informatik~Programmier- und Skriptsprachen, allgemein~Webprogrammierung, Sprache: Deutsch, Warengruppe: HC/Programmiersprachen, Fachkategorie: Unternehmenssoftware, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Publishing Inc., Länge: 254, Breite: 180, Höhe: 50, Gewicht: 1684, Produktform: Klappenbroschur, Genre: Importe, Genre: Importe, Herkunftsland: DEUTSCHLAND (DE), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bibliothek"Vliestapete, Bibliothek, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bibliothek"Vliestapete, Bibliothek, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4,5 m, Länge: 2,8 m, Gewicht: 1,75 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 9 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.