Domain oojs.de kaufen?
Wir ziehen mit dem Projekt
oojs.de um.
Sind Sie am Kauf der Domain
oojs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oojs.de kaufen?
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Objektorientierte Programmierung mit VisualSmalltalk, Fachbücher von Edgar Voss, Sven TietjenDieses Buch richtet sich an professionelle Softwareentwickler, die effiziente, objektorientierte Programme mit dem aktuellen System VisualSmalltalk realisieren wollen. Die Darstellung empfiehlt sich durch eine starke Praxisorientierung und ist weitgehend plattformunabhängig. Unter anderem wird auch auf die visuelle Entwicklung bestimmter Anwendungen mit der PARTS-Workbench eingegangen. Durch den Vergleich verschiedener Produkte und Konzepte stellt das Buch auch eine Hilfe für strategische Entscheidungen im Bereich der Softwareentwicklung dar.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz). Ausgabe Bayern, Gebundene Ausgabe von , KlettInformatik 2 (tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz). Ausgabe Bayern, Gebundene Ausgabe Von, Klett Schulbuchverlag, 978-3-12-731141-9, Seitenanzahl: 31135,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **


Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Objektorientierte Programmierung mit JavaScript, Taschenbuch von Jörg Bewersdorff, Springer Fachmedien Wiesbaden GmbH, 978-3-658-21076-2Objektorientierte Programmierung Mit Javascript, Taschenbuch Von Jörg Bewersdorff, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-21076-2, Seitenanzahl: 37929,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
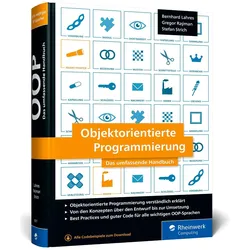
Objektorientierte Programmierung, Fachbücher von Bernhard LahresKomplexe Projekte solide strukturieren, tragfähige Designs erstellen, guten Code schreiben und wartbare Software liefern: Dafür brauchen Entwickler ein Repertoire, aus dem Objektorientierung nicht wegzudenken ist. In diesem Buch finden Sie alles, was Sie brauchen, um sich gründlich einzuarbeiten und die Prinzipien der OOP zur Basis Ihrer eigenen Arbeit zu machen. Die Autoren erläutern alle Themen anschaulich und verständlich anhand einer Vielzahl typischer Beispiele. Mit UML-Diagrammen und gut kommentierten Codebeispielen in den gängigsten objektorientierten Sprachen bringen sie Ihnen die Umsetzung nahe. Da so manches lehrreiche Detail erst auftaucht, wenn Sie konkrete Probleme lösen, ziehen sie viele praktische Anwendungsfälle heran und geben immer wieder Tipps, wie Sie bad smells vermeiden und sauberen Code schreiben. Anhand eines grösseren Projekts bekommen Sie zudem einmal von Anfang bis Ende gezeigt, wie Sie objektorientierte Programmierung konsequent realisieren können. So profitieren Sie von der langjährigen Erfahrung der Autoren mit allen Aspekten der Entwicklung komplexer Software. Aus dem Inhalt: Prinzipien des objektorientierten Entwurfs Kapselung von Daten Polymorphie Struktur objektorientierter Software Klassen und Prototypen Konkrete und abstrakte Datentypen Beziehungen zwischen Objekten Klassen von Werten und Objekten Vererbungsbeziehungen Mehrfachvererbung Statische und dynamische Klassifizierung Persistenz Erzeugung und Zerstörung von Objekten Objekte in Aktion und in Interaktion Objekte als Vertragspartner Module als konfigurierbare und änderbare Komponenten MVC Aspekte und Objektorientierung Beispielprojekt Glossar.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Objektorientierte Programmierung mit VisualSmalltalk, Fachbücher von Edgar Voss, Sven TietjenDieses Buch richtet sich an professionelle Softwareentwickler, die effiziente, objektorientierte Programme mit dem aktuellen System VisualSmalltalk realisieren wollen. Die Darstellung empfiehlt sich durch eine starke Praxisorientierung und ist weitgehend plattformunabhängig. Unter anderem wird auch auf die visuelle Entwicklung bestimmter Anwendungen mit der PARTS-Workbench eingegangen. Durch den Vergleich verschiedener Produkte und Konzepte stellt das Buch auch eine Hilfe für strategische Entscheidungen im Bereich der Softwareentwicklung dar.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz). Ausgabe Bayern, Gebundene Ausgabe von , KlettInformatik 2 (tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz). Ausgabe Bayern, Gebundene Ausgabe Von, Klett Schulbuchverlag, 978-3-12-731141-9, Seitenanzahl: 31135,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.